
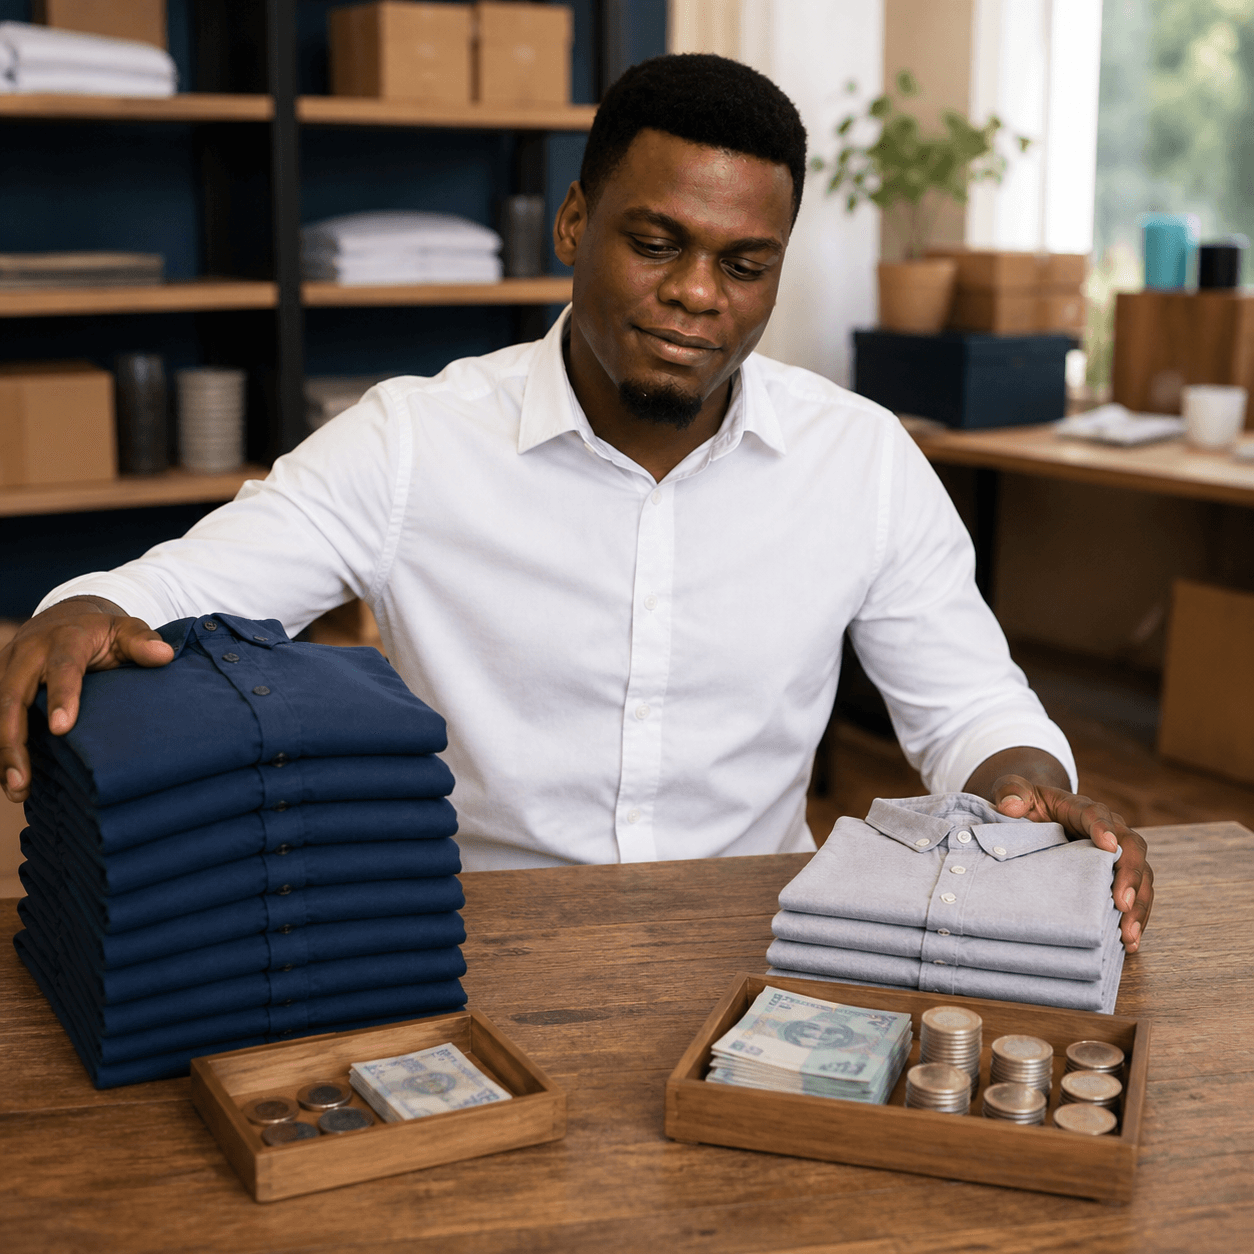
Relatórios de vendas costumam destacar quantidade e faturamento. Esses dados mostram demanda e escala, mas não respondem sozinhos qual item mais ajuda a sustentar a empresa.
Para isso, é necessário analisar contribuição.
O problema
Rankings baseados apenas em quantidade ou faturamento podem direcionar divulgação, estoque e capacidade para itens que pouco sustentam a estrutura.
Como funciona: volume, faturamento e contribuição
- Volume: quantidade vendida.
- Faturamento: preço multiplicado pela quantidade.
- Contribuição unitária: valor que sobra de cada unidade após itens variáveis.
- Contribuição total: contribuição unitária multiplicada pelo volume.
Cada medida responde a uma pergunta diferente.
Exemplo prático
| Indicador | Produto A | Produto B |
|---|---|---|
| Unidades | 100 | 60 |
| Contribuição unitária | R$ 10 | R$ 25 |
| Contribuição total | R$ 1.000 | R$ 1.500 |
Produto A possui maior volume. Produto B possui maior contribuição total.
Se a gestão promover apenas o A por ser o campeão de vendas, pode direcionar capacidade para um item economicamente menos relevante.
A função estratégica do produto
Nem todo item precisa liderar margem. Um produto pode atuar como:
- porta de entrada;
- gerador de recorrência;
- complemento de outra venda;
- referência de preço;
- solução para capacidade ociosa;
- item de conveniência;
- formador de confiança.
O papel precisa ser medido. “Atrai clientes” não deve ser apenas impressão.
Capacidade consumida
Em serviços e produção, contribuição por hora ou por recurso pode ser mais útil.
Serviço X:
- contribuição: R$ 600;
- 10 horas;
- R$ 60 por hora.
Serviço Y:
- contribuição: R$ 400;
- 4 horas;
- R$ 100 por hora.
O primeiro contribui mais por venda; o segundo, mais por hora de capacidade. A melhor decisão depende de demanda, equipe, estratégia e possibilidade de escala.
Venda combinada
Um item de baixa margem pode aumentar o ticket de um pedido lucrativo. Analise cesta:
- quais itens são comprados juntos;
- contribuição do pedido completo;
- frequência de recompra;
- efeito da retirada de um item.
Erros mais comuns
- ordenar apenas por quantidade;
- usar margem percentual sem valor total;
- ignorar estoque parado;
- não atribuir taxas por canal;
- desconsiderar tempo e capacidade;
- retirar item sem avaliar venda combinada;
- confundir faturamento com contribuição.
Como aplicar
- Liste produtos ou serviços principais.
- Calcule contribuição unitária.
- Multiplique pelo volume.
- Adicione faturamento e margem percentual.
- Inclua capacidade, estoque e recorrência.
- Classifique função estratégica.
- Teste mudanças de preço, custo e destaque.
- Revise o mix mensal ou trimestralmente.
Matriz simples
Organize itens em quatro grupos:
- alto volume e alta contribuição;
- alto volume e baixa contribuição;
- baixo volume e alta contribuição;
- baixo volume e baixa contribuição.
Essa matriz não decide sozinha. Ela ajuda a escolher onde investigar.
O que acompanhar
- unidades;
- preço médio;
- faturamento;
- contribuição unitária e total;
- margem percentual;
- giro e estoque;
- contribuição por hora ou capacidade;
- venda combinada;
- recorrência;
- canal.
Da margem à aquisição
Preço e mix organizados não criam demanda automaticamente. O negócio precisa compreender como os clientes chegam.
A próxima sequência começa avaliando um canal valioso e arriscado quando vira dependência: a indicação.
Conclusão
Não pergunte somente o que mais vende. Pergunte o que mais contribui, qual capacidade consome e qual papel desempenha.
Gestão de mix não busca um campeão isolado. Busca uma combinação sustentável.